Atualizado a 8 de outubro de 2026
As Contas de Poupança e Investimento ainda não existem em Portugal. O que existe é uma proposta da CMVM, já entregue ao Governo: uma conta chamada CIPI (Conta Individual de Poupança e Investimento), onde poderias investir até 250 000€ em ações, obrigações e ETF sem pagar imposto sobre os ganhos, desde que o dinheiro lá fique pelo menos 3 anos. Para isto sair do papel, o Parlamento tem de aprovar uma lei, e ainda não há data.
Hoje, quem investe paga em regra 28% sobre o que ganha. Por isso vale a pena perceber o que diz a proposta e quanto mudaria nas tuas contas, com números.
Índice
O que são as Contas de Poupança e Investimento
As Contas de Poupança e Investimento são contas de investimento com regras fiscais próprias. A versão portuguesa, proposta pela CMVM, chama-se CIPI e tem duas partes por dentro: uma carteira onde ficam os títulos que compras e uma área de liquidez, onde fica o dinheiro entre uma compra e outra. Assim podes vender um investimento e comprar outro sem o dinheiro sair da conta.
A CIPI é individual, com um só titular. Podes mudar de instituição ao longo do tempo, mas não podes ter duas abertas ao mesmo tempo.
O presidente da CMVM, Luís Laginha de Sousa, confirmou no Parlamento a 30 de setembro que a proposta de diploma já estava com o Governo. A justificação que deu: Portugal está entre os países da União Europeia onde as famílias guardam uma parte maior da poupança em depósitos bancários. As Contas de Poupança e Investimento servem para dar a essa poupança outro caminho, com menos impostos e menos burocracia.
Como vão funcionar as Contas de Poupança e Investimento
Estas são as regras conhecidas da proposta da CMVM, reunidas a partir do que foi publicado entre 30 de setembro e 6 de outubro de 2026:
| O que diz a proposta | |
|---|---|
| Valor mínimo | Não há |
| Valor máximo | 250 000€ investidos no total |
| Limites por ano | Em aberto, podem vir a existir |
| O que podes comprar | Ações, obrigações, ETF e outros instrumentos elegíveis |
| Onde | Mercados de todos os países da OCDE |
| O que fica de fora | Criptoativos, por não estarem totalmente regulamentados |
| Impostos | Ganhos isentos se o dinheiro ficar pelo menos 3 anos |
| Se saíres antes de 3 anos | Perdes a isenção e pagas a taxa em vigor, hoje 28% |
| Declaração às Finanças | Feita pela instituição onde tens a conta |
| Comissões | Com limites, deixando espaço para os bancos competirem |
| Mudar de banco | Custo de transferência com teto próprio |
O ponto da declaração às Finanças conta mais do que parece. Hoje és tu que declaras as vendas no IRS, no Anexo G ou no Anexo J, conforme a corretora seja portuguesa ou estrangeira. Nas Contas de Poupança e Investimento, esse trabalho passa para o banco.
O teto às comissões de transferência também pesa: se quiseres mudar de banco, levas a carteira para outro com um custo de mudança limitado, como já acontece com o crédito à habitação.
Quanto imposto pagas hoje quando investes
Para perceberes o que a conta muda, convém saber de onde partes.
A regra geral é 28% sobre o ganho, quando vendes ações ou ETF com lucro. Podes optar por englobar esse ganho no resto do teu rendimento, o que só compensa se o teu escalão de IRS tiver taxa abaixo de 28%.
Desde a Lei n.º 31/2024, quem fica mais tempo com o investimento já paga um pouco menos. Uma parte do ganho deixa de ser tributada, conforme o tempo que tiveste o ativo:
| Tempo que tiveste o investimento | Parte do ganho que não paga imposto | Taxa efetiva (28% sobre o resto) |
|---|---|---|
| Até 2 anos | 0% | 28% |
| Mais de 2 e menos de 5 anos | 10% | 25,2% |
| De 5 a menos de 8 anos | 20% | 22,4% |
| 8 anos ou mais | 30% | 19,6% |
A conta da última coluna é simples: com 10% do ganho isento, pagas 28% sobre 90%, ou seja, 0,28 × 0,90 = 25,2%. O mesmo raciocínio dá 22,4% e 19,6%.
Há ainda um caso à parte. Se vendes com lucro um investimento que tiveste menos de 365 dias e estás no último escalão do IRS, o englobamento é obrigatório, pelo artigo 72.º do Código do IRS.
Quanto poupavas numa Conta de Poupança e Investimento: um exemplo
Para veres a diferença, um exemplo com valores hipotéticos, escolhidos só para mostrar a conta.
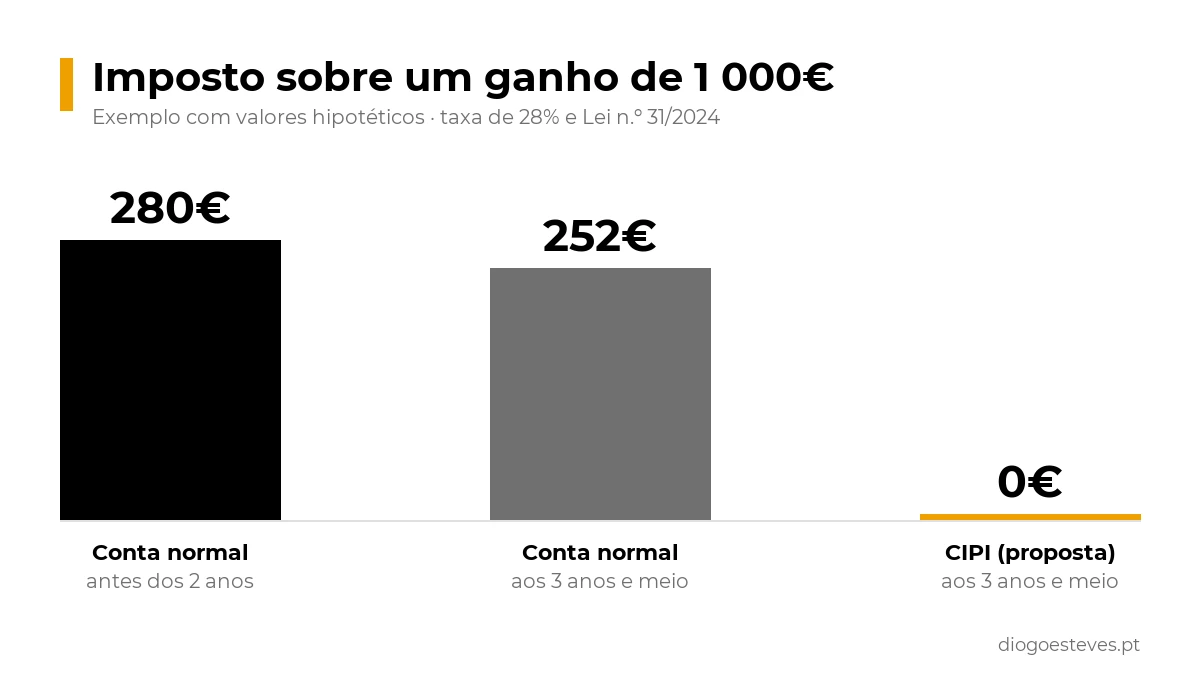
Imagina que investes 5 000€ num ETF e, 3 anos e meio depois, vendes por 6 000€. Ganhaste 1 000€.
| Onde estava o investimento | Imposto sobre os 1 000€ |
|---|---|
| Conta normal, vendido antes dos 2 anos | 1 000 × 28% = 280€ |
| Conta normal, vendido aos 3 anos e meio | 1 000 × 90% × 28% = 252€ |
| CIPI, tal como foi proposta, aos 3 anos e meio | 0€ |
Num ganho de 1 000€, a diferença entre a conta normal e a CIPI, aos 3 anos e meio, é de 252€. Se o ganho fosse de 10 000€, a mesma conta dava 2 520€ de imposto na conta normal e zero na CIPI.
O exemplo não conta com comissões nem com o englobamento, e assume que a lei sai como a CMVM a propôs. Também não diz nada sobre o que o ETF vai render: num investimento em ações ou ETF, o valor pode descer, e a isenção só se aplica a ganhos que existam.
Contas de Poupança e Investimento, PPR ou depósito a prazo: o que muda
A pergunta que mais vai aparecer é como estas contas se comparam com o que já existe. Lado a lado, com as regras de hoje para o PPR e o depósito e as da proposta para a CIPI:
| CIPI (proposta) | PPR | Depósito a prazo | |
|---|---|---|---|
| Imposto sobre os ganhos | 0% ao fim de 3 anos | 8% se resgatares nas condições legais | 28% sobre os juros |
| Benefício quando pões dinheiro | Nada divulgado | Dedução de 20% no IRS, com teto de 300€ a 400€ por ano, conforme a idade | Nenhum |
| Quando podes tirar sem perder o benefício | Depois de 3 anos | Nas condições legais, como a reforma ou a partir dos 60 anos, com 5 anos de contrato | No fim do prazo |
| O valor pode descer? | Sim, se investires em ações, obrigações ou ETF | Depende do PPR escolhido | Não |
| Quem declara ao fisco | O banco | Tu, para usar a dedução | O banco retém o imposto |
A CIPI e o PPR não fazem o mesmo trabalho. O PPR dá benefício à entrada e à saída, mas prende o dinheiro até à reforma ou a condições específicas. A CIPI, tal como foi proposta, pede só 3 anos. O depósito é o único dos três em que o valor não desce, e o único em que os juros pagam sempre 28%.
Expliquei o PPR em detalhe no guia para preparar a reforma, e já comparei depósitos a prazo e certificados de aforro.
Quem vai poder abrir uma Conta de Poupança e Investimento
Pelo que foi divulgado, a conta abre-se numa instituição financeira, como um banco, sem valor mínimo. É individual: um só titular por conta, por isso não há contas conjuntas, e cada pessoa só pode ter uma de cada vez.
O que as notícias publicadas até agora não dizem é se há idade mínima para abrir uma Conta de Poupança e Investimento.
O que ainda não se sabe sobre as Contas de Poupança e Investimento
Há perguntas a que a proposta, tal como foi divulgada, não responde:
- Como se contam os 3 anos. As notícias falam ora em “ativos detidos por mais de três anos”, ora em dinheiro que fica na conta 3 anos. Não é claro se cada compra tem o seu próprio relógio.
- Dividendos e juros. Não está publicado se os dividendos das ações e os juros das obrigações recebidos dentro da conta também ficam isentos.
- Investimentos que já tens. Não se sabe se vais poder passar para a CIPI ações ou ETF comprados antes de ela existir.
- Se há limite por ano. Além do teto total de 250 000€, a proposta deixa em aberto a hipótese de limites anuais às entregas.
- Quanto custam as comissões. A proposta prevê tetos, mas os valores não foram divulgados.
- Que instituições vão oferecer a conta. Fala-se em bancos e instituições financeiras, sem lista.
- Quando entra em vigor. Não há data.
A versão final pode ser diferente da proposta. Quem decide é o Governo e, depois, a Assembleia da República.
Quando chegam as Contas de Poupança e Investimento a Portugal?
Não há data. O próprio presidente da CMVM disse aos deputados que o regime “exigirá intervenção legislativa da Assembleia da República”, por mexer em matéria fiscal e contraordenacional. Sem uma lei votada no Parlamento, a conta não avança.
O caminho até aqui:
- 2024: a CMVM pensa numa “conta de serviços mínimos” para investidores e chega a pô-la em consulta, mas recua quando a Europa avança com a União da Poupança e dos Investimentos, a cargo da comissária portuguesa Maria Luís Albuquerque.
- 30 de setembro de 2025: a Comissão Europeia publica uma recomendação, sem força de lei, para os países criarem contas de poupança e investimento com impostos simples e vantajosos.
- 27 de maio de 2026: a CMVM diz que a proposta está “em fase muito adiantada”.
- Junho de 2026: a proposta segue para o Ministério das Finanças.
- 15 de julho de 2026: o ministro das Finanças, Joaquim Miranda Sarmento, diz que o Governo prepara um plano de poupança que deverá incluir estas contas.
- 30 de setembro de 2026: Laginha de Sousa confirma no Parlamento que a proposta está com o Governo e pede o apoio dos deputados.
Como funcionam estas contas noutros países
A CIPI é a versão portuguesa de uma recomendação europeia. A recomendação da Comissão Europeia, de setembro de 2025, pede contas simples de abrir, com pelo menos ações, obrigações e fundos, custos transparentes e um tratamento fiscal vantajoso. Deixa a cada país a escolha do incentivo: isenção dos ganhos, dedução das entregas, imposto só no fim ou taxa fixa.
Há países onde contas deste tipo já existem há anos:
- Reino Unido: no ISA, cada pessoa pode pôr até 20 000 libras por ano, e os juros e ganhos lá dentro não pagam imposto. No ISA o limite é anual; na CIPI, o que está proposto é um teto total.
- Suécia: o ISK, criado em 2012, é o modelo que a associação dos fundos sueca apontou à Europa como exemplo a seguir.
Há também uma diferença entre a proposta da CMVM e a recomendação europeia: Bruxelas admite várias contas por pessoa, em instituições diferentes, e a CMVM propõe uma só de cada vez.
O que podes fazer enquanto a conta não existe
A CIPI pode demorar, e o teu dinheiro não precisa de ficar à espera dela.
Se ainda não investes, a ordem não muda com as Contas de Poupança e Investimento. Primeiro, saber para onde vai o dinheiro todos os meses. Depois, um fundo de emergência que aguente uns meses sem ordenado. Só a seguir faz sentido pensar em investir, e expliquei os primeiros passos no guia como começar a investir em Portugal.
Se tens dinheiro parado no banco, a regra que está em vigor já premeia quem investe a prazo: quanto mais tempo tens um investimento, menor a parte do ganho que paga imposto. A CIPI, se avançar como foi proposta, leva essa lógica mais longe.
Volto a este artigo quando houver lei aprovada ou data.
Investir em Portugal, a acompanhar a minha carteira
Na comunidade do Coach das Finanças, no WhatsApp, explico cada aporte que faço na minha carteira antes de sair em qualquer outro lado, com o critério por trás da escolha. É gratuita.
Este artigo tem caráter informativo e reflete o estado da proposta à data de publicação. As Contas de Poupança e Investimento ainda não têm regime legal aprovado nem data de entrada em vigor. Não constitui aconselhamento financeiro nem fiscal personalizado: antes de tomares uma decisão, avalia a tua situação e, nas questões de impostos, fala com um contabilista certificado.